Tin tức
Kỳ họp thứ 2, Quốc hội khóa XVI: Thông qua hai luật và một nghị quyết về tài chính, ngân sách và thuế
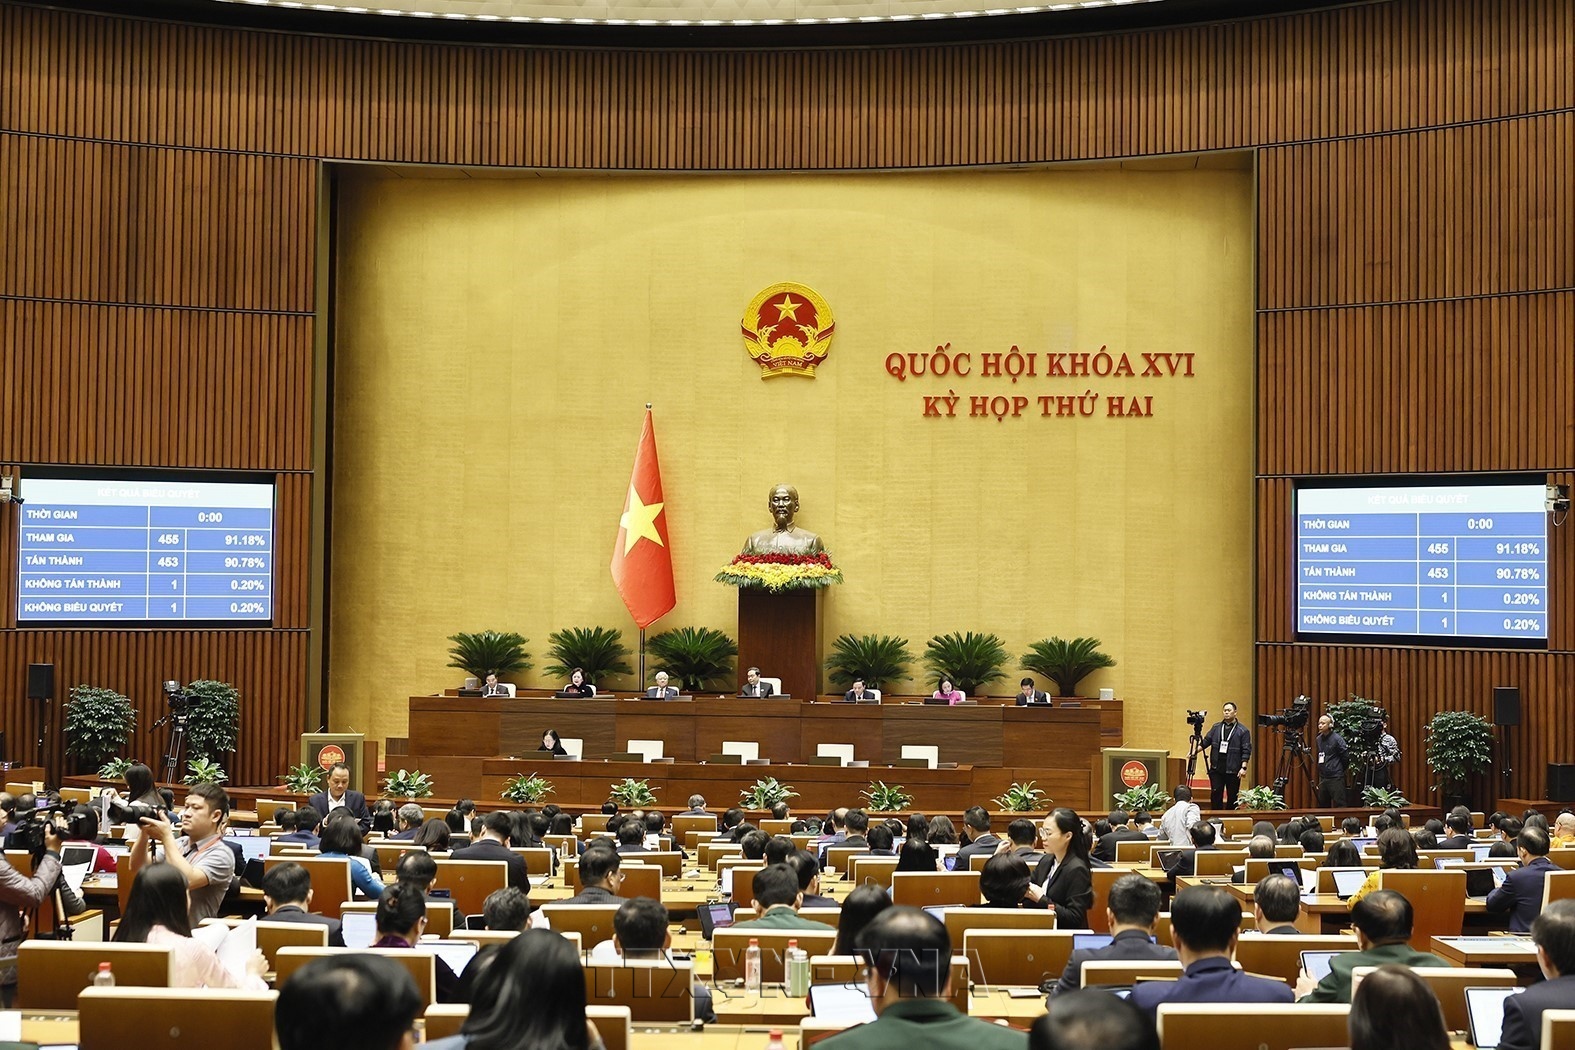
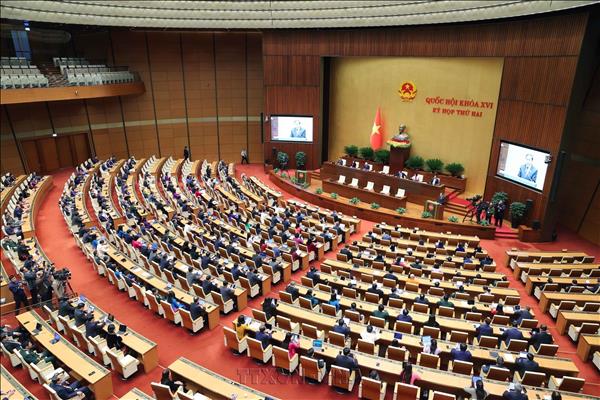
Tiếp tục chương trình Kỳ họp thứ 2, chiều 21/11, Quốc hội biểu quyết thông qua 3 nội dung: Luật Ngân sách nhà nước (hợp nhất); Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập; Nghị quyết của Quốc hội về chính sách đặc thù xử lý nợ lệ phí môn bài và tiền chậm nộp để tháo gỡ khó khăn cho người nộp thuế.
Với 482/485 đại biểu Quốc hội tham gia biểu quyết tán thành, Quốc hội biểu quyết thông qua Luật Ngân sách nhà nước (hợp nhất).
Theo Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật do Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nêu, về tính chất pháp lý của nghị quyết của Quốc hội về tài chính - ngân sách và đồng bộ quy định của dự thảo Luật Ngân sách nhà nước (hợp nhất) với dự thảo Luật Văn bản quy phạm pháp luật, theo quy định của pháp luật hiện hành, các Nghị quyết của Quốc hội về kế hoạch tài chính 05 năm quốc gia, dự toán ngân sách nhà nước, phân bổ ngân sách Trung ương, quyết toán ngân sách nhà nước hằng năm là văn bản quy phạm pháp luật (do các nghị quyết này có các số liệu về ngân sách là chỉ tiêu pháp lệnh, đồng thời có các nội dung quy định chính sách về tài chính, ngân sách). Việc xây dựng và ban hành các Nghị quyết này theo trình tự, thủ tục quy định tại Luật Ngân sách nhà nước (không đăng tải website, không lấy ý kiến thẩm định của Bộ Tư pháp, có lấy ý kiến thành viên Chính phủ...); đồng thời, phải đáp ứng yêu cầu rất gấp về thời gian, các nội dung định hướng lớn, chính sách quan trọng và số liệu khung về dự toán ngân sách năm sau, kế hoạch tài chính 05 năm phải báo cáo xin ý kiến Bộ Chính trị, Ban Chấp hành trung ương Đảng trước khi trình Quốc hội quyết định.
Dự thảo Luật Văn bản quy phạm pháp luật Chính phủ đã tiếp thu, chỉnh lý quy định nghị quyết Quốc hội là Văn bản quy phạm pháp luật tại khoản 2 Điều 11 và bổ sung quy định tại điểm c nội dung như sau: “Kế hoạch tài chính 05 năm quốc gia, dự toán ngân sách nhà nước, phân bổ ngân sách trung ương, quyết toán ngân sách nhà nước hằng năm; việc xây dựng, ban hành nghị quyết quy định tại điểm này được thực hiện theo quy định của Luật Ngân sách nhà nước”. Đồng thời, dự thảo Luật Ngân sách nhà nước (hợp nhất) đã lược bỏ quy định về nội dung này tại khoản 1 Điều 18 để đảm bảo đồng bộ.
Tiếp thu ý kiến đại biểu Quốc hội, dự thảo Luật Nhà ở không quy định việc nộp trực tiếp khoản thu từ bán, cho thuê mua, cho thuê nhà ở thuộc tài sản công vào Quỹ nhà ở địa phương. Thay vào đó, toàn bộ số thu còn lại sau khi trừ chi phí hợp lệ được nộp vào ngân sách nhà nước và phân bổ về Quỹ nhà ở địa phương theo nghị quyết của HĐND cấp tỉnh. Để đảm bảo đồng bộ với Luật Nhà ở, Chính phủ tiếp thu, chỉnh lý dự thảo Luật Ngân sách nhà nước (hợp nhất) tại điểm đ khoản 1 Điều 38 như sau: “đ) Tiền cho thuê và tiền bán nhà ở thuộc tài sản công do nhà nước đại diện sở hữu”.
Về rà soát, nghiên cứu việc bỏ quy định phân bổ kinh phí dự toán chi còn lại của cấp ngân sách để đảm bảo chấp hành nghiêm kỷ cương, kỷ luật tài chính, tránh chuyển nguồn nhiều năm, gây lãng phí nguồn lực, giảm hiệu quả sử dụng vốn, góp phần nâng cao chất lượng lập dự toán ngân sách nhà nước hằng năm, Chính phủ trình Quốc hội cho phép giữ như dự thảo Luật.
Đối với ngân sách Trung ương, Chính phủ sẽ điều hành theo nguyên tắc đảm bảo an ninh, an toàn tài chính Quốc gia và thực hiện nguyên tắc “cắt giảm các khoản chi không cần thiết hoặc sử dụng các nguồn dự phòng an ninh, an toàn tài chính, nguồn tăng thu ngân sách nhà nước (nếu có) để giảm bội chi, tăng chi trả nợ, giảm áp lực huy động cho ngân sách nhà nước” như khoản 8 Điều 4 Nghị quyết 26/2026/QH16 ngày 24/4/2026 của Quốc hội về kế hoạch tài chính quốc gia và vay, trả nợ công 05 năm giai đoạn 2026-2030. Đồng thời tăng cường giám sát, kiểm tra đối với ngân sách địa phương để đảm bảo tăng cường kỷ luật, kỷ cương ngân sách nhà nước như đại biểu Quốc hội kiến nghị...
Dự thảo luật gồm 103 điều, có hiệu lực thi hành kể từ ngày 1/1/2027 và áp dụng từ năm ngân sách 2027.
*Với 476/478 đại biểu Quốc hội tham gia biểu quyết tán thành, Quốc hội biểu quyết thông qua Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập.
Theo Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật, đối với sửa đổi, bổ sung Luật Kế toán, thông tin về việc mua bảo hiểm trách nhiệm nghề nghiệp cũng là một trong những thông tin về hoạt động kinh doanh dịch vụ kế toán mà các cá nhân, tổ chức có thể kê khai, cập nhật đã được quy định tại khoản 10 Điều 1 dự thảo Luật (sửa đổi, bổ sung Điều 67 Luật Kế toán) và được Bộ Tài chính công bố công khai thông tin theo quy định tại khoản 14 Điều 1 dự thảo Luật. Vì vậy, cơ quan chủ trì soạn thảo đề xuất không cần bổ sung vào dự thảo Luật nhưng tiếp thu Kết luận của Ủy ban Thường vụ Quốc hội, Chính phủ đã nghiên cứu, bổ sung thông tin mua bảo hiểm trách nhiệm nghề nghiệp vào cơ sở dữ liệu về cá nhân, tổ chức kinh doanh dịch vụ kế toán khi khai báo, cập nhật trên Hệ thống thông tin của Bộ Tài chính và thông tin này được công khai để khách hàng tham khảo khi lựa chọn nhà cung cấp.
Tiếp thu Kết luận của Ủy ban Thường vụ Quốc hội, cơ quan chủ trì soạn thảo đã bổ sung “Cán bộ, công chức, viên chức; sĩ quan, quân nhân chuyên nghiệp, công nhân, viên chức quốc phòng, công an nhân dân” vào nhóm cá nhân không được cung cấp dịch vụ kế toán quy định tại khoản 11 Điều 1 dự thảo Luật (sửa đổi, bổ sung Điều 68 Luật Kế toán) theo hướng kế thừa quy định tại điểm a khoản 4 Điều 58 Luật Kế toán 2015.
Chính phủ thống nhất với ý kiến của Ủy ban Thường vụ Quốc hội khi bãi bỏ các công cụ tiền kiểm, quy định của Luật là căn cứ pháp lý chủ yếu của cơ chế hậu kiểm. Trên cơ sở đó, cơ quan chủ trì soạn thảo đã rà soát toàn bộ dự thảo Luật, dự thảo Nghị định và dự thảo Thông tư quy định chi tiết theo hướng bảo đảm nguyên tắc các nội dung hạn chế quyền cung cấp dịch vụ, xác định quyền, nghĩa vụ cơ bản giữa bên cung cấp dịch vụ và khách hàng hoặc là nguyên tắc vận hành của cơ chế hậu kiểm được quy định tại Luật còn các nội dung kỹ thuật giao cho Chính phủ, Bộ Tài chính quy định chi tiết.
Đối với sửa đổi, bổ sung một số điều của Luật Kiểm toán độc lập, về hoàn thiện các quy định pháp lý, Chính phủ sẽ chỉ đạo Bộ Tài chính hoàn thiện các quy định hướng dẫn về cắt giảm, đơn giản hóa thủ tục hành chính, bảo đảm việc rút ngắn thời hạn cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kiểm toán đảm bảo đồng bộ với quy định tại Luật sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập.
Về kết nối cơ sở dữ liệu, Bộ Tài chính đang khẩn trương phối hợp với các đơn vị có liên quan xây dựng cơ sở dữ liệu phần mềm về quản lý kiểm toán viên, doanh nghiệp kiểm toán để kết nối với cơ sở dữ liệu quốc gia và cam kết sẽ hoàn thành kết nối trước khi Luật có hiệu lực.
Tiếp thu Kết luận của Ủy ban Thường vụ Quốc hội, cơ quan chủ trì soạn thảo đã rà soát, chỉnh lý quy định chuyển tiếp tại khoản 2 Điều 4 dự thảo Luật như sau: “2. Hợp đồng dịch vụ kế toán của các đơn vị đủ điều kiện kinh doanh dịch vụ kế toán theo quy định của Luật Kế toán số 88/2015/QH13 đã được sửa đổi, bổ sung một số điều theo Luật số 56/2024/QH15 và Luật số 108/2025/QH15 đã ký kết với khách hàng trước ngày 1/7/2026 thì được tiếp tục thực hiện đến hết thời hạn của hợp đồng. Hợp đồng dịch vụ kế toán đã ký kết từ ngày 1/7/2026 đến trước ngày Luật này có hiệu lực thi hành thì được tiếp tục thực hiện theo các điều khoản của hợp đồng nhưng không quá 12 tháng kể từ ngày Luật này có hiệu lực thi hành. Trong thời gian thực hiện các hợp đồng này, cá nhân kinh doanh dịch vụ kế toán chưa phải đáp ứng tiêu chuẩn có giấy chứng nhận năng lực kinh doanh dịch vụ kế toán quy định tại khoản 2 và khoản 3 Điều 57 của Luật này nhưng phải tuân thủ các quy định khác của Luật này”.
Theo đó, dự thảo Luật đã thể hiện rõ việc chuyển tiếp không chỉ áp dụng đối với các hợp đồng mà còn bao gồm cá nhân kinh doanh dịch vụ kế toán trực tiếp thực hiện các hợp đồng đó khi chưa bảo đảm tiêu chuẩn quy định tại khoản 2, khoản 3 Điều 57 Luật Kế toán.
Dự thảo luật gồm 4 điều, có hiệu lực thi hành kể từ ngày 1/3/2027.
*Với 453/455 đại biểu Quốc hội tham gia biểu quyết tán thành, Quốc hội biểu quyết thông qua Nghị quyết của Quốc hội về chính sách đặc thù xử lý nợ lệ phí môn bài và tiền chậm nộp để tháo gỡ khó khăn cho người nộp thuế.
Theo Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, về thẩm quyền, trình tự, thủ tục và việc bổ sung chương trình Kỳ họp, Đảng ủy Chính phủ đã có báo cáo Bộ Chính trị về chính sách đặc thù xử lý nợ lệ phí môn bài và tiền chậm nộp tại dự thảo Nghị quyết. Ban Chấp hành Trung ương Đảng đã có công văn đồng ý chủ trương chính sách như đề xuất của Đảng ủy Chính phủ bổ sung vào Chương trình kỳ họp thứ 2, Quốc hội khóa XVI và trình Quốc hội xem xét thông qua tại Kỳ họp này. Chính phủ trình Ủy ban Thường vụ Quốc hội chỉ đạo các cơ quan của Quốc hội tiếp tục phối hợp triển khai các quy trình để báo cáo Ủy ban Thường vụ Quốc hội xem xét bổ sung dự án vào Chương trình kỳ họp thứ 2, Quốc hội khóa XVI để trình Quốc hội xem xét, quyết định. Việc áp dụng trình tự, thủ tục rút gọn vẫn phải bảo đảm chất lượng chính sách, đúng thẩm quyền và đầy đủ các bước theo quy định.
Chính phủ tiếp thu và làm rõ: xử lý nợ là giải pháp hỗ trợ tháo gỡ rào cản tài chính để người nộp thuế hoàn tất thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế, góp phần xử lý tồn đọng và chuẩn hóa dữ liệu. Với khối lượng hơn 2,5 triệu trường hợp, việc thực hiện cần thời gian để thông tin chính sách, rà soát đối tượng, đối chiếu nghĩa vụ, giải quyết hồ sơ và kiểm chứng kết quả trước kỳ đánh giá chuyên sâu dự kiến vào quý II/2028. Theo dự kiến thì kỳ đánh giá kết quả thực hiện sẽ là 3 năm (năm 2025, năm 2026, năm 2027), do đó việc ban hành chính sách trong năm 2026 sẽ góp phần tích cực cho việc đánh giá kết quả năm 2026, 2027. Lùi thời điểm xem xét sẽ thu hẹp thời gian triển khai, đồng thời kéo dài khó khăn cho người nộp thuế và chi phí quản lý tồn đọng. Chính phủ đồng thời triển khai các nhiệm vụ về minh bạch thông tin; không coi xóa nợ là yêu cầu trực tiếp hoặc giải pháp thay thế việc thực hiện khuyến nghị của Diễn đàn Toàn cầu về minh bạch và trao đổi thông tin vì mục đích thuế (GF).
Chính phủ tiếp thu, đã chỉnh lý dự thảo theo hướng không sử dụng thuật ngữ “tiền thuế nợ” để gọi chung lệ phí môn bài và tiền chậm nộp thuộc phạm vi chính sách; bổ sung Điều 2 giải thích riêng lệ phí môn bài, tiền chậm nộp và tiền thuế nợ gốc. Khoản 3 Điều 2 xác định tiền thuế nợ gốc là tiền thuế và các khoản thu khác phát sinh (trừ lệ phí môn bài) của người nộp thuế theo quy định của pháp luật về thuế, pháp luật về quản lý thuế. Dự thảo Nghị quyết đã quy định thẩm quyền của thủ trưởng cơ quan quản lý thuế tại khoản 1 Điều 5.
Chính phủ tiếp thu, đã chỉnh lý khoản 1 Điều 5 dự thảo Nghị quyết, giao thủ trưởng cơ quan quản lý thuế căn cứ cơ sở dữ liệu trên Hệ thống thông tin quản lý thuế thực hiện xóa lệ phí môn bài, tiền chậm nộp theo Điều 3, Điều 4. Người nộp thuế không phải lập hồ sơ đề nghị xóa nợ; cơ quan quản lý thuế công khai kết quả trên Trang thông tin điện tử và gửi thông tin qua tài khoản giao dịch thuế điện tử của người nộp thuế (nếu có). Quy định này xác định rõ chủ thể có thẩm quyền, đồng thời tiếp tục sử dụng dữ liệu và hệ thống thông tin để giảm thủ tục, chi phí tuân thủ.
Chính phủ tiếp thu, chỉ đạo tổ chức hướng dẫn phù hợp đối với hộ, cá nhân kinh doanh tại vùng đồng bào dân tộc thiểu số, miền núi và nơi hạn chế khả năng tiếp cận giao dịch điện tử; hỗ trợ thực hiện các thủ tục hiện hành, không đặt thêm hồ sơ đề nghị xóa nợ. Việc giao thủ trưởng cơ quan quản lý thuế quyết định không thay thế thẩm quyền quản lý chuyên ngành; hệ thống phải lưu vết căn cứ, người thực hiện và quyết định để phục vụ kiểm tra, kiểm toán.
Nghị quyết này có hiệu lực thi hành từ ngày 21/11/2026 đến hết ngày 30/6/2028./.