ЭКОНОМИКА
Вторая сессия НС XVI созыва: приняты два важных закона в сфере налогообложения и инвестиций
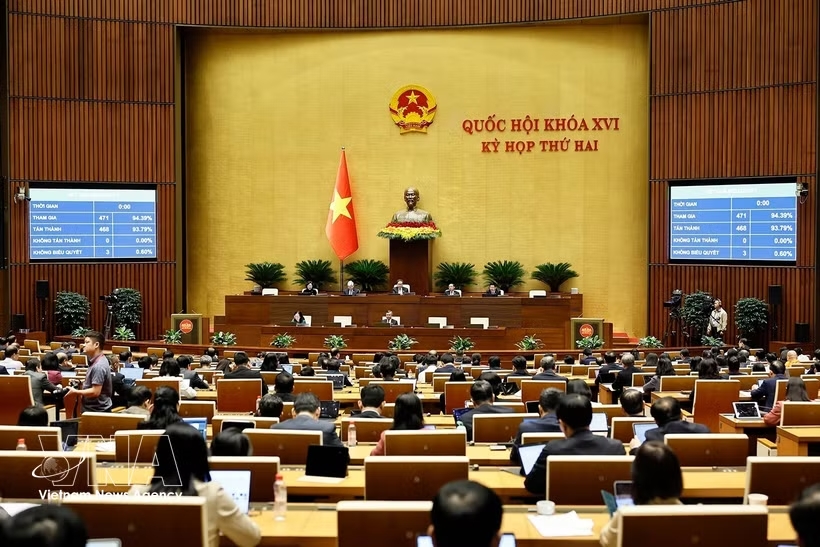
Национальное собрание голосует за принятие Закона о внесении изменений и дополнений в некоторые статьи Закона об инвестициях. Фото: ВИА
Ранее, представляя по поручению Премьер-министра доклад об учёте замечаний, разъяснении, доработке и завершении подготовки проекта закона, министр финансов Нго Ван Туан сообщил, что в части освобождения образовательных учреждений от налога на прибыль предприятий дополнение положения об освобождении от налога государственных образовательных учреждений и частных образовательных учреждений, работающих не ради получения прибыли, направлено на полное законодательное закрепление ориентиров и установок, предусмотренных резолюцией Политбюро № 71-NQ/TW.
Статус частного образовательного учреждения, работающего не ради получения прибыли, подтверждается компетентным органом в решении о его создании либо о его преобразовании в соответствии с законодательством об образовании. С учётом мнений депутатов НС и заключения Постоянного комитета НС Правительство установит постановлением, что освобождение от налога распространяется только на доходы, непосредственно связанные с образовательной деятельностью, обучением, научными исследованиями и услугами по поддержке образования.
Что касается освобождения от налога на прибыль предприятий и налога на доходы физических лиц предприятий и индивидуальных предпринимателей, предоставляющих питание образовательным учреждениям и учреждениям, оказывающим медицинскую помощь, министр финансов подчеркнул, что данная мера необходима для содействия достижению целей развития образования и здравоохранения в соответствии с резолюциями № 71-NQ/TW и № 72-NQ/TW. Правительство тщательно рассмотрело эту политику, закрепило её непосредственно в налоговом законодательстве, определив конкретные цели и узкий круг получателей. Она не противоречит ориентирам, установленным Заключением № 18-KL/TW ЦК КПВ.
Министр сообщил, что в данный закон включены положения о внесении изменений в нормы, касающиеся налога на прибыль предприятий и налога на доходы физических лиц, ранее предусмотренные Законом о развитии малых и средних предприятий. Они предусматривают: повышение порога годовой выручки, при котором можно выбрать способ расчёта налога, до 10 млрд донгов вместо нынешних 3 млрд донгов, с одновременным предоставлением Правительству полномочий корректировать этот порог с учётом социально-экономической ситуации в каждый конкретный период; освобождение малых и средних предприятий от налога на прибыль предприятий в течение трёх лет с момента первоначальной выдачи свидетельства о регистрации предприятия; включение в состав вычитаемых расходов затрат на подготовку и переподготовку кадров, техническое консультирование, совершенствование продукции и поддержку передачи технологий, осуществляемых головными и крупными предприятиями в интересах малых и средних предприятий, участвующих в цепочках создания стоимости; снижение налога на прибыль предприятий на сумму дополнительных расходов на оплату труда работников с инвалидностью и представителей этнических меньшинств для предприятий, в которых занята значительная доля работников из этих категорий; отмену пунктов 4 и 5 статьи 10 резолюции НС XV созыва № 198/2025.
С учётом мнений депутатов НС и заключения Постоянного комитета НС в проект закона было добавлено положение о предоставлении Правительству полномочий определять сроки применения и обеспечивать стабильность методов расчёта налогов, чтобы предприятия и индивидуальные предприниматели могли выбирать наиболее подходящий вариант с учётом своей производственно-хозяйственной деятельности. Правительство также установит постановлением, что трёхлетнее освобождение от налога не распространяется на предприятия, созданные в результате слияния, объединения, разделения, выделения или преобразования других предприятий, а также на вновь созданные предприятия после ликвидации другого предприятия, имеющего того же собственника либо тех же контролирующих участников или акционеров. Эта мера направлена на предотвращение злоупотреблений, связанных с получением или продлением срока налоговых льгот.
Что касается Закона о налоге на использование земель несельскохозяйственного назначения, в него включено положение об освобождении от налога земельных участков, используемых образовательными учреждениями для целей образования и подготовки кадров. Эта мера направлена на создание прорывных механизмов и политики развития образования и подготовки кадров в соответствии с резолюцией № 71-NQ/TW. По данному вопросу партийная организация Правительства представила доклад партийной организации НС. Правительство установит постановлением, что от налога освобождается площадь земельных участков, предоставленных государством, переданных в аренду или законно приобретённых для использования в целях образования и подготовки кадров. При этом освобождение не распространяется на площади, используемые в коммерческих, торговых и сервисных целях.
В случае использования земель не по целевому назначению сумма ранее предоставленного налогового освобождения будет взыскана, будут начислены пени за просрочку платежа, применены административные санкции, а земельный участок будет изъят в соответствии с земельным законодательством. Закон также предусматривает освобождение от налога жилых земельных участков в пределах установленной нормы, принадлежащих домохозяйствам и физическим лицам из числа представителей этнических меньшинств, проживающим в районах компактного проживания этнических меньшинств и горных районах, в соответствии с положениями Правительства.
В отношении заброшенных земель закон дополняется положением о взимании налога по ставке 0,2%. Одновременно чётко определяется, что налогооблагаемая площадь земельного участка представляет собой фактически используемую либо заброшенную площадь, что создаёт основу для расчёта налога. Если налогоплательщик обладает правом пользования несколькими жилыми земельными участками, налогооблагаемая площадь определяется как их общая площадь. Для земель, предоставленных или переданных в аренду под строительство промышленных зон, в налогооблагаемую площадь не включаются участки, занятые объектами инфраструктуры общего пользования. Для земель, используемых не по целевому назначению, применяется налоговая ставка 0,15%. Что касается цены земли, используемой для расчёта налога, закон сокращает период её стабильного применения с пяти до трёх лет, чтобы привести соответствующие нормы в соответствие с проектом изменений земельного законодательства, представленным на рассмотрение НС.
В Закон о налоге на доходы физических лиц включено положение об освобождении от налога доходов физических лиц — налоговых резидентов, полученных от предпринимательской деятельности по предоставлению питания образовательным учреждениям и учреждениям, оказывающим медицинскую помощь, в соответствии с законодательством. Физические лица, ведущие предпринимательскую деятельность и имеющие годовую выручку не более 10 млрд донгов, могут выбрать уплату налога либо по методу расчёта на основе дохода, либо по ставке, применяемой к налогооблагаемой выручке.
Закон о внесении изменений и дополнений в некоторые статьи Закона о налоге на прибыль предприятий, Закона о налоге на использование земель несельскохозяйственного назначения и Закона о налоге на доходы физических лиц состоит из четырёх статей и вступает в силу с 1 января 2027 года, за исключением некоторых положений: повышение порога выручки с 3 млрд до 10 млрд донгов для расчёта налога на прибыль предприятий и налога на доходы физических лиц применяется начиная с налогового периода 2027 года; положение о применении налоговой ставки 0,2% к заброшенным земельным участкам вступает в силу с 1 июля 2027 года; положение о цене земли, используемой для расчёта налога, вступает в силу с 1 января 2028 года для обеспечения согласованности с Законом о земле (в новой редакции).
Принят Закон о внесении изменений и дополнений в некоторые статьи Закона об инвестициях
Ранее, представляя по поручению Премьер-министра краткий доклад с разъяснениями и учётом замечаний, министр финансов Нго Ван Туан сообщил, что с учётом мнений Постоянного комитета НС, заключений экспертной оценки и предложений депутатов НС не поручать Правительству устанавливать порядок «смягчения» условий, уже предусмотренных законами и резолюциями НС, Правительство доработало проект закона на основе принципа: орган, установивший соответствующие условия, сам принимает решение об их «смягчении».
По словам министра, на практике необходимость «смягчения» условий доступа на рынок может возникать в связи с потребностью привлечь конкретный инвестиционный проект или инвестиции в определённую отрасль в конкретный момент времени, в условиях острой конкуренции между странами за привлечение качественных прямых иностранных инвестиций (ПИИ). Если действовать в рамках обычных процедур, это может привести к затягиванию сроков, утрате возможностей для привлечения инвестиций и невозможности выполнить требования резолюции Политбюро № 10-NQ/TW о создании механизма оперативного и гибкого реагирования для устранения неотложных проблем, возникающих на практике.
Что касается пакета мер по предоставлению инвестиционных льгот и поддержке инвестиций, проект закона был доработан таким образом, чтобы Правительство принимало решения о предоставлении пакета исключительных льгот и мер поддержки инвестиций в пределах своих полномочий. Если положения такого пакета отличаются от норм нормативных правовых документов НС или Постоянного комитета НС, Правительство представляет компетентному органу предложение о внесении изменений и дополнений либо о принятии соответствующего нормативного правового документа в упрощённом порядке, чтобы своевременно удовлетворить потребности переговоров и привлечения стратегических инвестиционных проектов, одновременно обеспечивая соблюдение принципа разграничения полномочий НС, Постоянного комитета НС и Правительства.
Предполагается, что данный пакет мер будет применяться только к особо важным инвестиционным проектам, оказывающим значительное влияние на социально-экономическое развитие, которые формируются в ходе переговоров со стратегическими инвесторами и требуют оперативного принятия соответствующих нормативных положений в сжатые сроки. Это соответствует критериям неотложных случаев, предусмотренным подпунктом b пункта 1 статьи 50 Закона о принятии нормативных правовых документов.
Что касается специальных инвестиционных процедур, с учётом мнений Постоянного комитета НС Правительство внесло изменения в положения подпункта a пункта 1a и пункта 4 статьи 28, чтобы обеспечить единообразное регулирование вопросов предоставления земельных участков и передачи земель в аренду земельным законодательством, не допуская расширительного толкования сферы предоставления земельных участков и передачи их в аренду без проведения аукциона на право пользования землёй или тендера по выбору инвестора.
В отношении политики ускоренной амортизации для экологически чистых проектов Правительство доработало положение пункта 2 статьи 17b, уточнив условия, полномочия и механизм её применения.
Проект закона также предусматривает предоставление Правительству полномочий определять категории получателей и условия применения данной политики, обеспечивая чёткое определение круга получателей поддержки и условий её предоставления, эффективность использования государственного бюджета, а также предотвращение распыления средств, нарушений установленных требований и предоставления поддержки ненадлежащим получателям.
Закон о внесении изменений и дополнений в некоторые статьи Закона об инвестициях состоит из трёх статей и вступает в силу с 31 марта 2027 года, за исключением положений, предусмотренных подпунктами a, b, c и d пункта 1 статьи 2 Закона./