在越南第十六届国会常务委员会第六次会议框架下,国会常务委员会于9月22日下午就《〈企业所得税法〉〈非农业用地使用税法〉〈个人所得税法〉若干条款修改补充法(草案)》提出意见。
根据政府呈文,该法案紧扣并制度化党关于对国内教育机构给予企业所得税、非农业用地使用税优惠的主张。
法案共4条。适用对象为《企业所得税法》、《非农业用地使用税法》、《个人所得税法》规定的纳税人;税收管理法律规定的税务机关;其他相关组织和个人。
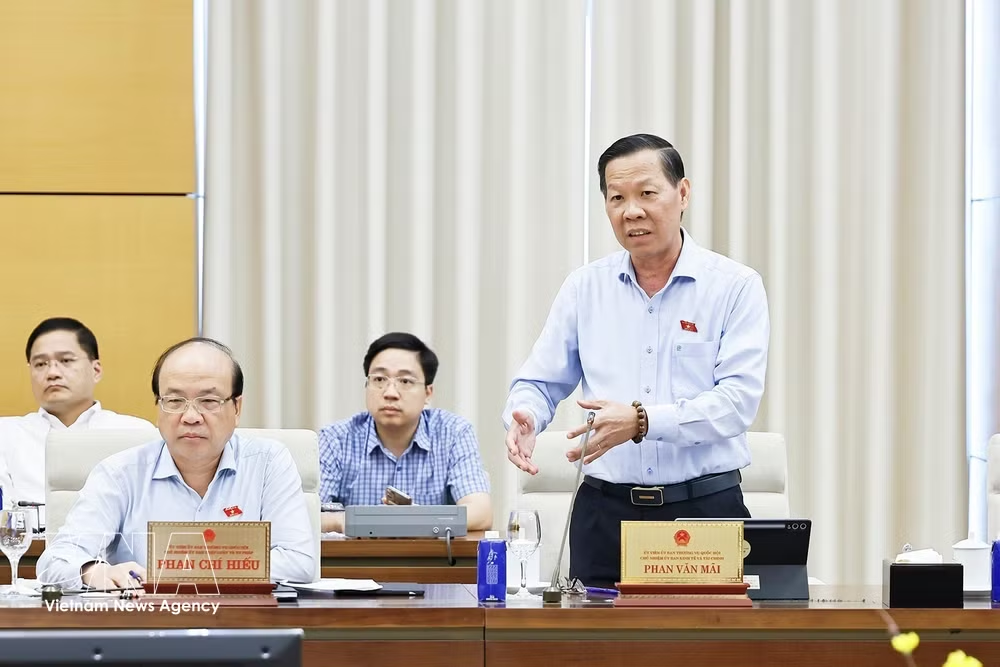
国会经济与财政委员会主任潘文买在作审查报告时表示,委员会常务机构赞同对公立教育机构免征企业所得税;对这些机构用于教育培训目的的土地免征非农业用地使用税,以及与少数民族同胞相关的政策。
然而,国会经济与财政委员会认为,对向教育机构、诊疗机构提供膳食的收入部分全额免征企业所得税、个人所得税尚缺乏政治、法律和实践依据。
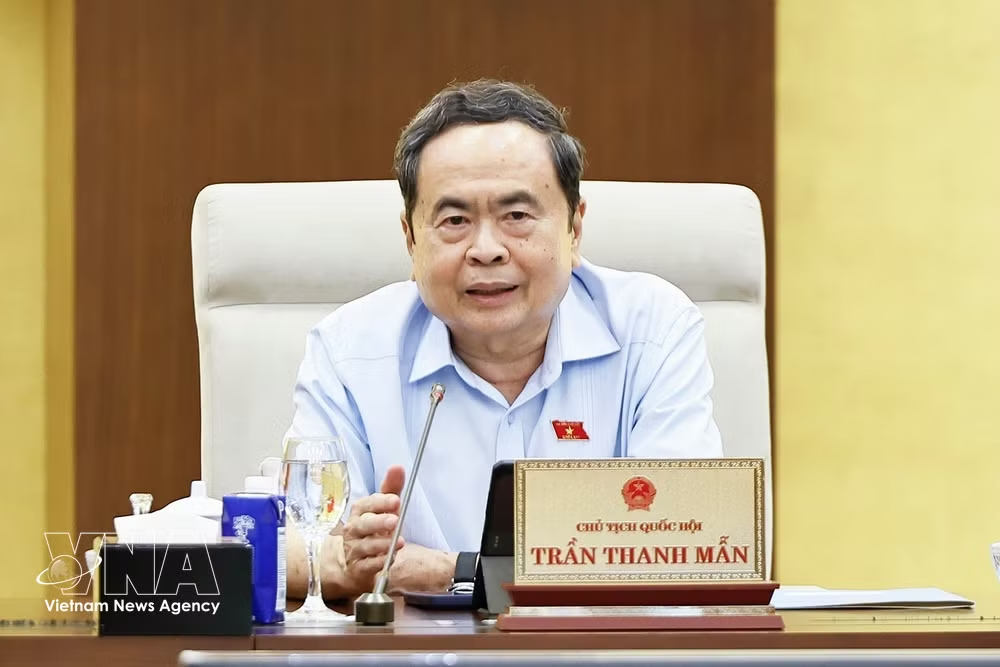
越南国会主席陈青敏要求各机构仔细研究,将该政策置于正在实施的免除学费、关心人民健康和在学校为学生组织膳食等总体主张中加以考量。
关于对公立教育机构、非营利性民办教育机构免征企业所得税和非农业用地使用税,国会主席陈青敏建议明确现行规定的障碍和不足;评估对国家财政收入的影响,在预算成本与政策带来的利益之间进行权衡。
国会副主席阮氏红在总结这一内容时表示,国会常务委员会基本赞同修改补充《企业所得税法》、《非农业用地使用税法》若干条款的必要性;同时建议政府、财政部及相关机构继续审查、完善法律草案档案。
国会副主席阮氏红建议政府指导财政部充分吸收国会主席、国会常务委员会和审查机构的意见;审查税收优惠的范围、对象、条件和程度,充分评估对国家财政收入的影响,确保政策对象正确、有重点、可行,不留下被利用的漏洞。(完)